一、水产产销形势
1.批发交易量环比微增,同比基本持平
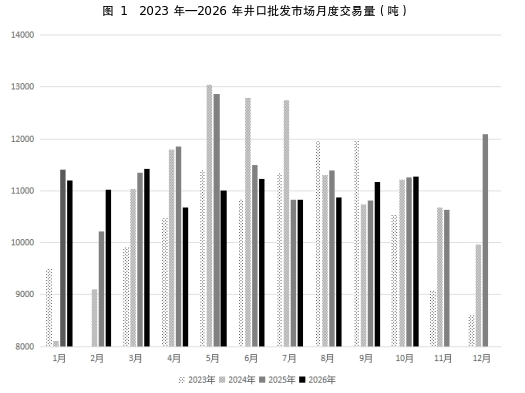
10月井口批发市场大宗淡水鱼(草鱼、白鲢、花鲢、鲫鱼)交易量为1.13万吨,环比增长1.03%,同比增长0.11%。与上月对比,10月交易量环比增长,延续了9月以来的回升态势。主要由于国庆长假期间餐饮消费旺盛,批发商备货积极,节后餐饮企业补库需求稳定,加工企业为冬季生产逐步增加原料采购。与往年同期对比,交易量同比微增,与去年同期基本持平。从累计交易量看,1-10月累计交易量11.07万吨,较2025年同期的11.76万吨减少0.69万吨,同比下降5.83%,降幅较1-9月的6.47%继续收窄。从日度数据看,全月日均约364吨,较9月的372吨略降2.2%,主要受国庆假期部分时段市场休市影响。一、水产产销形势
1.批发交易量环比微增,同比基本持平
10月井口批发市场大宗淡水鱼(草鱼、白鲢、花鲢、鲫鱼)交易量为1.13万吨,环比增长1.03%,同比增长0.11%。与上月对比,10月交易量环比增长,延续了9月以来的回升态势。主要由于国庆长假期间餐饮消费旺盛,批发商备货积极,节后餐饮企业补库需求稳定,加工企业为冬季生产逐步增加原料采购。与往年同期对比,交易量同比微增,与去年同期基本持平。从累计交易量看,1-10月累计交易量11.07万吨,较2025年同期的11.76万吨减少0.69万吨,同比下降5.83%,降幅较1-9月的6.47%继续收窄。从日度数据看,全月日均约364吨,较9月的372吨略降2.2%,主要受国庆假期部分时段市场休市影响。
2.价格环比小幅回落,同比分化延续
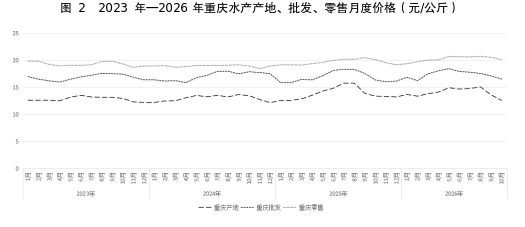
10月各环节价格受国庆消费拉动和秋季集中出塘双重影响,呈现环比小幅回落态势。产地均价12.58元/公斤,环比下跌7.50%,同比下跌5.91%。10月虽逢国庆消费拉动,但9月集中出塘的惯性延续,秋季新鱼继续大量上市,同时气温回落带动运输损耗下降,市场供应显著增加,产地价格承压回落。批发均价16.53元/公斤,环比下跌3.45%,同比上涨1.04%。批发价随产地价同步回落,但跌幅小于产地,流通环节仍有一定挺价能力。批零价差由9月的3.43元扩大至3.62元,流通利润有所改善。零售均价20.15元/公斤,环比下跌1.95%,同比上涨0.10%。零售端跌幅最小,价格黏性较强,批零价差扩大至3.62元。与区域对比,湖北批发价11.48元/公斤,环比下跌6.89%,同比上涨2.68%,主产区价格跌幅较大。重庆批发价高于湖北5.05元,溢价率44.0%,较9月的38.8%明显扩大,表明重庆市场抗跌性较强,本地供需关系偏紧。与全国比,全国批发价14.20元/公斤,环比下跌2.07%,同比下跌2.07%。重庆批发价高于全国2.33元,溢价率16.4%,处于合理区间。从波动性来看,各环节价格变异系数显示,10月产地价变异系数约0.036,批发价约0.040,零售价约0.018,均处于近三年来的低位区间,表明各环节价格未出现剧烈震荡。产地价环比跌幅较大,主要受秋鱼集中出塘和9月高基数影响,但市场整体运行平稳。
3.饲料价格环比小幅上涨,成本压力总体可控
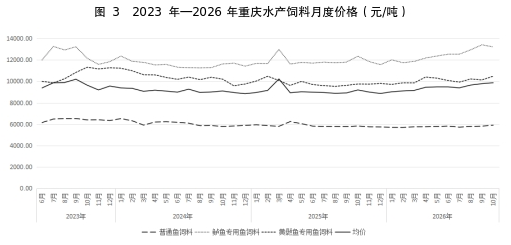
10月饲料价格较9月总体小幅上涨,品种间分化延续。鲈鱼专用饲料均价13211.11元/吨,环比下降1.48%,同比上涨7.06%,结束连续上涨态势,成本压力略有缓解。黄颡鱼专用饲料均价10483.33元/吨,环比上涨3.54%,同比上涨7.52%,涨幅较明显,需关注后续走势。普通鱼饲料均价5903.57元/吨,环比上涨1.60%,同比上涨1.28%,延续温和上涨态势,大宗鱼养殖成本有所抬升但总体可控。从成本传导来看,大宗鱼养殖效益相对稳定,名特优品种效益仍承压但有所缓解。
二、产销形势预测
11月气温进一步下降,水温降低,鱼类生长速度放缓,部分养殖户开始为越冬做准备,预计产量将继续回落;批发市场方面,国庆节后消费进入传统淡季,预计11月交易量环比下降;价格方面,预计各环节价格稳中偏强。整体来看,11月市场供需总体平衡,需重点关注气温骤降对养殖生产和运输流通的影响。
三、政策与技术建议
11月,每个渔场应该做好科学越冬准备。一是加深水位。常规池塘建议逐步把水位加深到1.8—2.5米,寒潮来临前可提高到2.5—3米,利用深水稳定水温;二是科学增氧。晴天中午可开增氧机2—3小时,打破水温分层,促进上下水层交换。每天监测溶氧,尽量保持在4mg/L以上,发现浮头、溜边要立即增氧;三是适量投喂。水温在10—15℃时,仍可适量投喂,投喂量可控制在存塘鱼体重的1%—1.5%左右。越冬前可适当拌喂维生素C、多维、免疫多糖等,增强鱼体抗寒抗病能力;四是做好鱼病预防。重点预防水霉病、赤皮病、烂鳃病、肠炎病和小瓜虫病。发现死鱼要及时捞出并做无害化处理,避免污染水体;五是及时上市。另外,达到上市规格的鱼,可在天气晴好、溶氧充足时适时起捕,降低池塘载鱼量和越冬压力。